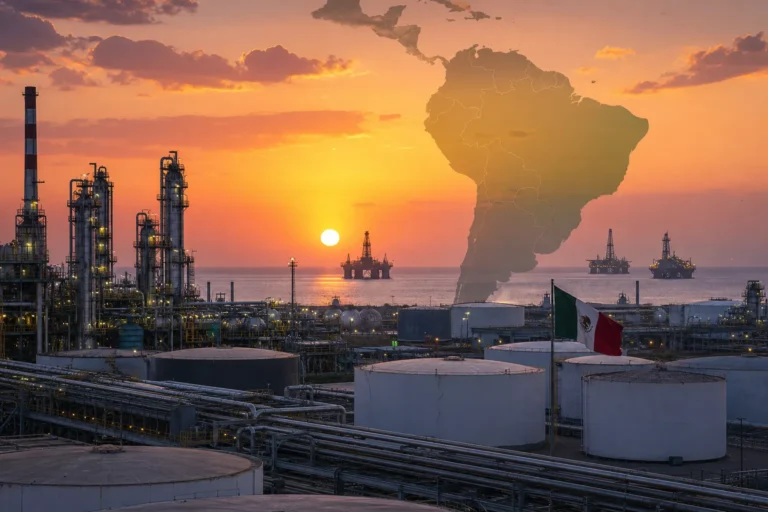
La mayor refinación y producción de combustibles mejoraron la operación de Pemex, pero no eliminaron sus retos financieros.
Petróleos Mexicanos reportó una mejora importante en su operación durante el tercer trimestre de 2026, aunque el resultado todavía debe leerse con cautela. Entre julio y septiembre, la empresa informó ingresos por ventas y servicios de 486 mil 779 millones de pesos, un aumento anual de 28.5%; además, registró una utilidad operativa cercana a 98 mil millones de pesos y un EBITDA de aproximadamente 124 mil millones.
El avance se apoyó en una mayor actividad industrial. El Sistema Nacional de Refinación procesó un promedio de 1.143 millones de barriles diarios, 13.8% más que un año antes. La producción de gasolinas creció 15.9% y la de diésel 23.3%, mientras que las ventas nacionales de ambos combustibles aumentaron 18%. Pemex también reportó un crecimiento de 2.6% en la producción total de hidrocarburos y una generación de gas natural superior a 5 mil millones de pies cúbicos diarios.
La pregunta relevante no es sólo si Pemex produjo y vendió más, sino cuánto de esa mejoría llega al resultado final y puede sostener sus obligaciones. En el trimestre la empresa registró una pérdida neta de 10 mil 795 millones de pesos, de acuerdo con cifras difundidas por la compañía y reportadas por medios financieros. La distancia entre una utilidad operativa positiva y una pérdida neta muestra que la recuperación de la operación no elimina los efectos financieros, cambiarios, fiscales y de costos extraordinarios.
Más refinería: un avance tangible, pero no una garantía financiera
El aumento del proceso de crudo tiene una lectura relevante para México porque puede ampliar la disponibilidad interna de gasolinas y diésel y reducir la necesidad de comprar algunos productos en el exterior. Sin embargo, la relación no es automática. Refinar más no garantiza menores importaciones si la producción no mantiene calidad, continuidad y costos competitivos, ni significa por sí mismo que el margen entre el precio de venta y el costo de producción sea suficiente.
La propia trayectoria reciente de Pemex ilustra esa diferencia. En el segundo trimestre de 2026 la empresa había reportado una utilidad operativa de 85 mil 500 millones de pesos, por lo que el dato del tercer trimestre representa una mejora secuencial. También se elevó el procesamiento frente al mismo periodo de 2025. Pero el resultado neto cambió de una utilidad de 18 mil 24 millones de pesos en el segundo trimestre a una pérdida en el tercero. Esa variación impide presentar el trimestre como una recuperación lineal.
Para los consumidores, el aumento de producción y ventas puede contribuir al abasto nacional, pero no permite anticipar por sí solo una reducción permanente en los precios de los combustibles. El precio final depende también de impuestos, logística, referencias internacionales, tipo de cambio y estrategia comercial. La mayor refinación fortalece la capacidad física de Pemex; todavía falta demostrar que esa capacidad genere márgenes estables.
El espejo regional: Petrobras genera una referencia distinta
Una comparación con Petrobras ayuda a dimensionar el reto, aunque no debe tomarse como una equivalencia exacta. Ambas son petroleras estatales latinoamericanas con actividades de exploración, producción, refinación y comercialización. La diferencia está en la estructura de sus negocios: Petrobras tiene una mayor exposición a la producción de crudo en aguas profundas y a proyectos de alto rendimiento, mientras Pemex mantiene un peso considerable de refinación, distribución, pasivos laborales y obligaciones con proveedores.
En el tercer trimestre de 2025, Petrobras reportó una utilidad neta de 32.7 mil millones de reales, un EBITDA ajustado de 63.9 mil millones y flujo de efectivo operativo de 53.7 mil millones de reales. También informó una deuda neta de 59.1 mil millones de dólares. En el segundo trimestre de 2026, la empresa brasileña reportó una utilidad neta de 52.4 mil millones de reales, EBITDA ajustado de 93.8 mil millones y deuda bruta de 70.8 mil millones de dólares.
La comparación no significa que Petrobras sea un modelo trasladable sin ajustes. Sus cifras están expresadas en reales, opera con una escala productiva diferente y se beneficia de una composición de activos distinta. Aun así, el contraste permite identificar una diferencia de calidad financiera: una empresa puede tener una operación sólida y, al mismo tiempo, generar utilidades netas y flujo que financien parte de sus inversiones, dividendos y obligaciones. En Pemex, el EBITDA de 124 mil millones de pesos confirma capacidad operativa, pero la pérdida neta y las necesidades de liquidez de la cadena muestran que esa capacidad todavía no se convierte de manera suficiente en autonomía financiera.
El límite de la comparación también es importante. Petrobras no está libre de riesgos: su deuda bruta aumentó en 2025 y sus resultados dependen de precios internacionales, producción y decisiones de inversión. La utilidad de observarla no está en afirmar que una empresa funciona bien y la otra mal, sino en preguntar qué parte de la mejora de Pemex proviene de una transformación estructural y qué parte depende de factores temporales o del respaldo del Estado.
Deuda y proveedores: donde la mejoría corporativa encuentra su prueba
Pemex informó que su deuda financiera cerró septiembre en 77.6 mil millones de dólares, casi 8 mil millones menos que al cierre de 2025 y más de 28 mil millones por debajo del nivel de 2018. También señaló que el saldo con proveedores, incluidas sus empresas filiales, disminuyó en 103 mil millones de pesos frente al mismo periodo del año anterior.
Son avances relevantes, pero no equivalen a la desaparición del problema. El Instituto Mexicano para la Competitividad calculó que Pemex acumuló una pérdida neta de 38.8 mil millones de pesos entre enero y septiembre de 2026 y que el costo financiero del periodo llegó a 104 mil millones. El mismo análisis ubicó la deuda financiera en alrededor de 1.385 billones de pesos. Estos datos muestran por qué una reducción del saldo de deuda puede coexistir con una presión financiera todavía elevada.
La situación de los proveedores es particularmente sensible. Pemex reconoció que, además de los pagos realizados con recursos propios, durante el último trimestre de 2026 se aplican mecanismos de apoyo financiero y liquidez en coordinación con las secretarías de Hacienda y Energía. Esa mención confirma que el pago de obligaciones no depende exclusivamente de la generación ordinaria de efectivo de la empresa. Para contratistas y empresas de servicios, la reducción del saldo es positiva; para evaluar la normalización de la cadena, también deben observarse los plazos de pago, la proporción de adeudos vencidos y si los nuevos esquemas trasladan la espera a intermediarios financieros.
El respaldo público es otra diferencia frente a una lectura puramente empresarial. Pemex puede mejorar sus indicadores y, aun así, mantener una relación estrecha con las finanzas federales. Por ello, la reducción de deuda debe acompañarse de una menor necesidad de transferencias, un costo financiero descendente y una capacidad más clara para cubrir inversiones, proveedores e intereses con recursos propios.
Qué tendría que ocurrir para hablar de una recuperación sostenida
El siguiente reporte deberá permitir distinguir entre una mejora trimestral y un cambio de tendencia. Tres señales serán decisivas. La primera será que el aumento de refinación se mantenga sin deteriorar los márgenes ni elevar de forma desproporcionada el costo de ventas. La segunda será que la utilidad operativa se convierta en flujo disponible después de intereses, impuestos, inversión y variaciones del capital de trabajo. La tercera será que el saldo con proveedores disminuya sin depender cada vez más de fondos públicos o de esquemas que sólo reprogramen los pagos.
También será necesario vigilar la producción de crudo. El tercer trimestre mostró avances en producción total de hidrocarburos y gas natural, pero la estabilidad de la plataforma petrolera sigue siendo central para la generación de ingresos futuros. Una mejora basada principalmente en refinación, mientras la extracción permanece estancada, tendría un límite evidente: Pemex necesitaría comprar más materia prima o enfrentar menor disponibilidad de crudo para sus refinerías.
El balance de septiembre, por tanto, es mixto. Pemex opera mejor que un año antes y muestra avances frente al segundo trimestre en algunos indicadores, pero todavía no presenta una estructura comparable con la de una petrolera regional capaz de sostener resultados netos positivos y flujo suficiente con menor dependencia del Estado. La señal definitiva no será un trimestre con más ventas, sino varios periodos en los que la operación produzca efectivo, reduzca obligaciones y financie su continuidad sin trasladar la presión a proveedores ni al presupuesto público.
Fuentes consultadas
- Pemex, resultados del tercer trimestre de 2026, 30 de octubre de 2026.
- Pemex, resultados del segundo trimestre de 2026, julio de 2026.
- Instituto Mexicano para la Competitividad, Pemex en la mira: tercer trimestre de 2026, 30 de octubre de 2026.
- Petrobras, resultados del tercer trimestre de 2025, 6 de noviembre de 2025.
- Petrobras, resultados del segundo trimestre de 2026, agosto de 2026.
About The Author