México incorpora un mecanismo de revisión de adquisiciones extranjeras por razones de seguridad nacional.
México ya tiene un mecanismo para examinar adquisiciones extranjeras por motivos de seguridad nacional, pero su alcance todavía depende de una cifra que no ha sido publicada. La reforma a la Ley de Inversión Extranjera entró en vigor el 20 de noviembre de 2026, un día después de su publicación en el Diario Oficial de la Federación, y exige una resolución favorable de la Comisión Nacional de Inversiones Extranjeras (CNIE) cuando coincidan tres elementos: una participación extranjera superior a 49% del capital social, activos por encima de un umbral que definirá la propia Comisión y actividades vinculadas con sectores estratégicos.
El diseño acerca a México a una tendencia internacional: revisar ciertas inversiones antes de que el cambio de control afecte infraestructura, datos, tecnología o suministros críticos. Sin embargo, la comparación tiene límites. La norma mexicana no copia exactamente al mecanismo estadounidense ni al esquema de coordinación de la Unión Europea; crea una ruta propia cuyo alcance real se conocerá cuando se publique la resolución general sobre el valor de los activos.
La regla mexicana depende de tres condiciones acumulativas
La reforma no somete automáticamente toda inversión extranjera a autorización. Para que la solicitud sea obligatoria deben reunirse simultáneamente el porcentaje de participación, el tamaño de los activos y la actividad económica de la empresa mexicana.
El primer punto es el control: la inversión extranjera debe pretender una participación directa o indirecta mayor a 49% del capital social. El segundo es económico: el valor total de los activos de la sociedad, calculado al momento de presentar la solicitud, debe superar el monto que determine la CNIE mediante resolución general. El tercero es sectorial y abarca un catálogo amplio.
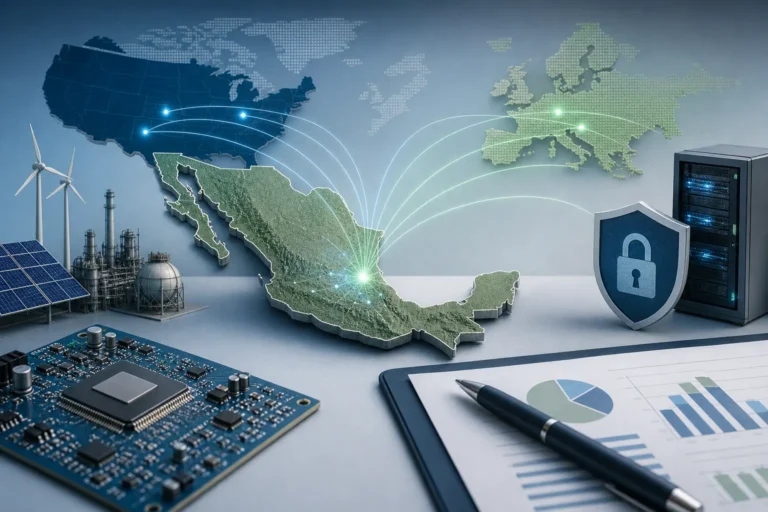
Entre las actividades incluidas están las infraestructuras estratégicas físicas o virtuales, como energía, transporte, comunicaciones, minería, tratamiento y almacenamiento de datos, sistemas digitales, defensa y ciertas instalaciones sensibles. También aparecen tecnologías críticas y productos de doble uso, incluidos inteligencia artificial, robótica, semiconductores, ciberseguridad, almacenamiento de energía, tecnologías cuánticas y nucleares, nanotecnología y biotecnología.
La lista incorpora además el suministro de insumos fundamentales, la seguridad alimentaria y el acceso a información sensible, en particular datos personales. La Comisión podrá sumar actividades análogas mediante otra resolución general.
Si una empresa supera 49% de participación extranjera pero sus activos no rebasan el umbral, la presentación de la solicitud será voluntaria. Ese detalle impide leer la reforma como un veto automático: el tamaño de la compañía será tan relevante como su sector y la proporción de control que se busca adquirir.
El parecido con Estados Unidos termina donde empieza el procedimiento
El referente más conocido es el Comité de Inversión Extranjera en Estados Unidos, conocido como CFIUS. Ese organismo puede revisar operaciones que puedan producir control extranjero sobre un negocio estadounidense y, en ciertos supuestos, inversiones que no impliquen control pero den acceso a tecnologías, infraestructura o información sensible. También puede negociar medidas de mitigación y, en determinados casos, recomendar que una operación sea suspendida o prohibida.
La semejanza con México está en el objetivo: ambos modelos intentan separar la inversión extranjera ordinaria de las transacciones que pueden generar riesgos para la seguridad nacional. También coinciden en que una operación puede aprobarse con condiciones, en lugar de resolverse únicamente con un sí o un no.
La diferencia principal está en el disparador. La norma mexicana vincula la autorización obligatoria a una combinación explícita de porcentaje de participación, activos y sector. En Estados Unidos, el análisis de CFIUS se articula alrededor de la jurisdicción de la operación y del riesgo nacional, con reglas específicas para distintos tipos de negocios, tecnologías y bienes inmuebles. El Tesoro estadounidense señala que el comité puede revisar incluso determinadas operaciones no notificadas voluntariamente.
También hay una diferencia de tiempos. La reforma mexicana fija un plazo de hasta 45 días hábiles para resolver. En el modelo estadounidense existe una revisión inicial de 30 días y, si procede una investigación, puede añadirse un periodo de hasta 45 días. No son calendarios equivalentes: en México el plazo legal es único para la solicitud prevista en la ley, mientras que en Estados Unidos el proceso puede dividirse en etapas.
La Unión Europea ofrece otra comparación: coordinar no significa decidir
El marco europeo de revisión de inversión extranjera tampoco funciona como una autoridad única que apruebe o rechace todas las operaciones. El Reglamento 2019/452 establece mecanismos de cooperación entre los Estados miembros y la Comisión Europea para inversiones provenientes de países no pertenecientes a la Unión Europea que puedan afectar la seguridad o el orden público.
Los gobiernos nacionales conservan la decisión final sobre las inversiones examinadas en su territorio. La Comisión Europea puede emitir opiniones y otros Estados miembros pueden formular comentarios, especialmente cuando están involucrados proyectos de interés para la Unión, como infraestructura crítica, tecnologías estratégicas o insumos esenciales.
La comparación ayuda a ubicar la reforma mexicana: el escrutinio de seguridad no es una rareza ni implica necesariamente cerrar el mercado. En varios países se utiliza para evaluar riesgos concretos caso por caso. Pero México no establece, al menos en el decreto publicado, un mecanismo supranacional ni un sistema equivalente de consultas entre jurisdicciones. La CNIE concentra la resolución dentro del marco nacional.
Otro límite de la comparación es que los criterios europeos y estadounidenses no se trasladan automáticamente a México. Pueden servir como referencias para identificar riesgos, pero la ley mexicana todavía deberá desarrollar mediante reglamentos, resoluciones y práctica administrativa cómo se evaluarán factores como el control estatal del comprador, el acceso a datos, la dependencia de proveedores o la continuidad de servicios esenciales.
Qué cambia para una adquisición en marcha
El efecto más inmediato no es que toda operación deba detenerse, sino que comprador y vendedor deberán revisar desde el inicio si la transacción reúne las condiciones de la ley. La solicitud debe presentarse conjuntamente por la sociedad mexicana y el inversionista extranjero, lo que obliga a compartir información y coordinar la preparación del expediente.
La CNIE tendrá tres alternativas: declarar viable la adquisición si no identifica riesgos, exigir modificaciones para mitigarlos o impedir la operación por razones de seguridad nacional. Una autorización o una aprobación condicionada puede incluir reportes periódicos y obligaciones para demostrar el cumplimiento de las medidas impuestas.
El calendario corporativo también cambia. Los contratos de compraventa deberán contemplar la autorización como condición de cierre cuando sea aplicable, además de definir quién asumirá los costos, qué ocurrirá si la Comisión impone condiciones y cómo se manejarán las operaciones que ya fueron firmadas pero todavía no se concretan.
La reforma prevé multas de entre 5,000 y 200,000 veces el valor diario de la Unidad de Medida y Actualización para transferir acciones sin la autorización requerida, después de una negativa o sin cumplir las medidas de mitigación. Además, la Comisión puede ordenar la desinversión. La persona inversionista tendría 90 días hábiles para desprenderse de los activos adquiridos, con posibilidad de una prórroga por otro periodo igual.
Los asuntos que ya estaban en trámite antes de la entrada en vigor se resolverán con las reglas anteriores. El decreto, sin embargo, deja una pregunta relevante para el mercado: qué tratamiento recibirán los contratos privados firmados antes del 20 de noviembre de 2026 que todavía no hayan llegado al cierre. La respuesta dependerá de la interpretación administrativa y, eventualmente, de los criterios judiciales que se formen.
El dato que definirá el alcance real del régimen
La CNIE tiene un plazo máximo de 180 días naturales, contado desde el día siguiente a la publicación del decreto, para emitir y publicar la resolución general que fijará el monto de activos. Hasta entonces, las empresas pueden identificar si pertenecen a un sector sensible y calcular si una operación busca transferir el control, pero no pueden saber con precisión qué adquisiciones quedarán dentro de la autorización obligatoria.
Ese periodo será también una prueba institucional. Para que el modelo sea previsible, la autoridad tendrá que explicar cómo se calcularán los activos, si se tomará en cuenta el balance consolidado o únicamente la sociedad mexicana, cómo se tratarán las estructuras indirectas y qué información será suficiente para descartar riesgos.
México se incorpora así a una conversación internacional sobre seguridad económica, pero el resultado no dependerá sólo de la amplitud de la lista sectorial. Dependerá de que el nuevo mecanismo opere con criterios claros, plazos verificables y decisiones proporcionales. La publicación del umbral será el siguiente paso; la primera resolución de la CNIE mostrará si el sistema funciona como una revisión focalizada o como una carga general para las adquisiciones extranjeras.
Fuentes consultadas
- Diario Oficial de la Federación, decreto de reforma a la Ley de Inversión Extranjera, 19 de noviembre de 2026.
- Expansión, análisis sobre el nuevo régimen mexicano, 20 de noviembre de 2026.
- Departamento del Tesoro de Estados Unidos, guía sobre revisiones de CFIUS.
- Unión Europea, Reglamento 2019/452 sobre revisión de inversión extranjera directa.
About The Author