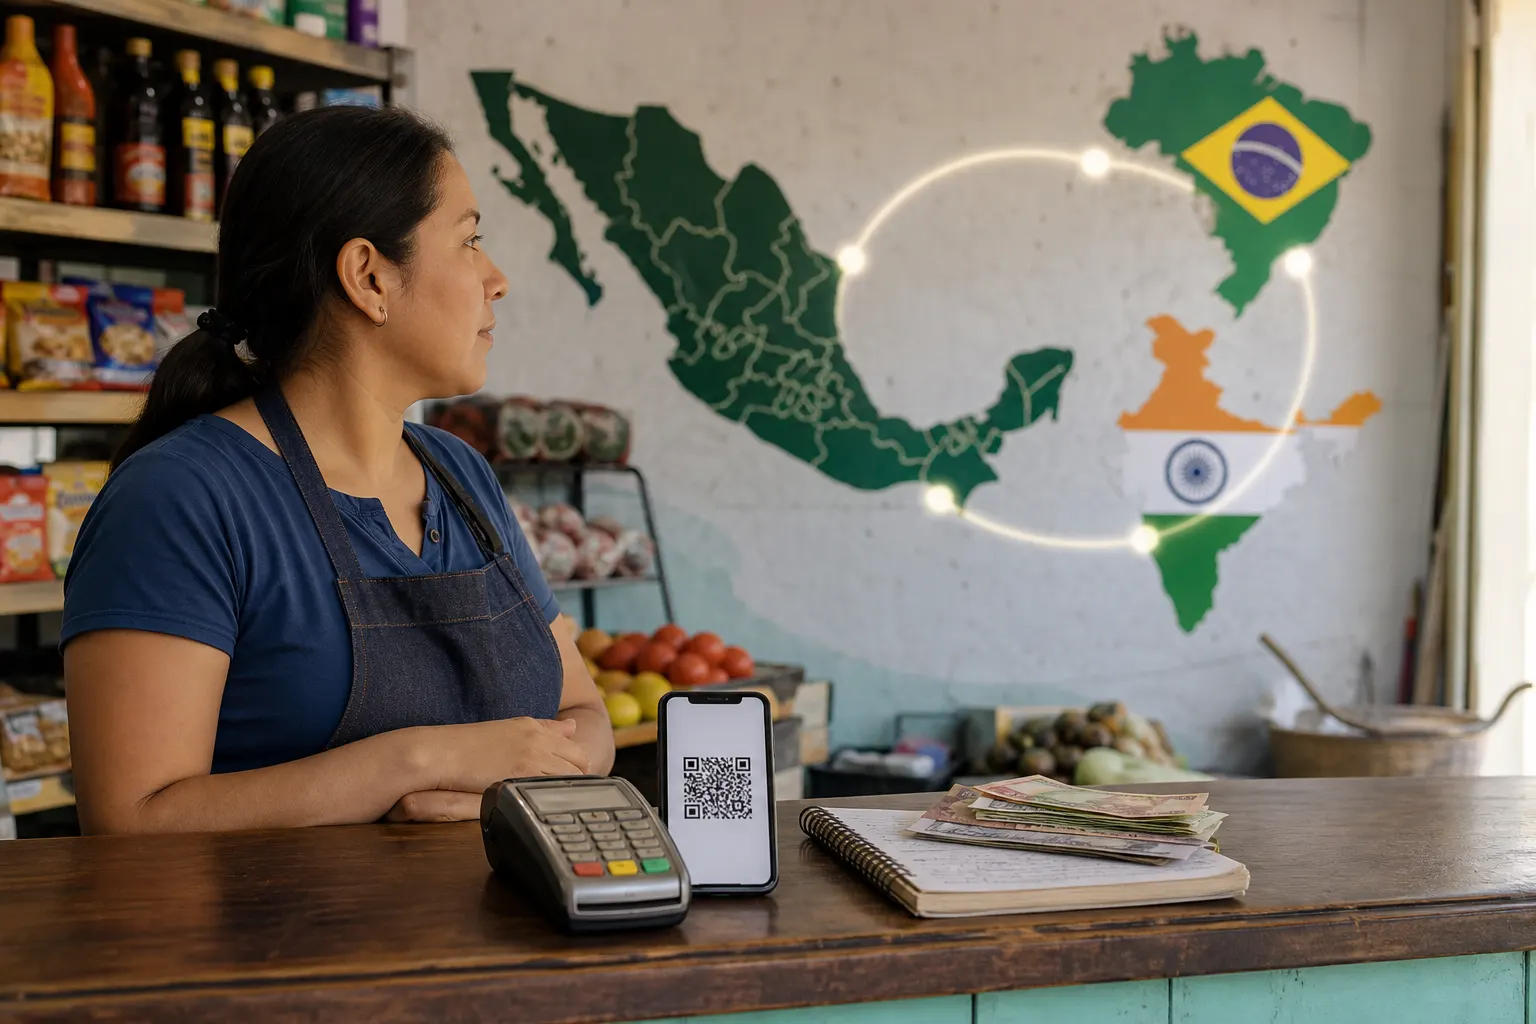
La adopción de pagos digitales dependerá de la conectividad, los costos y la continuidad del servicio, no solo de la aprobación de la ley.
El Senado aprobó el 20 de octubre de 2026 la Ley de Economía Digital para Pagos Digitales y Electrónicos y turnó el proyecto al Ejecutivo. La reforma busca que autoridades de los tres órdenes de gobierno, proveedores de bienes y servicios y entidades financieras habiliten medios digitales para pagos, trámites y operaciones comerciales. También prevé que el efectivo o el cheque sigan disponibles cuando una contingencia impida recibir pagos electrónicos, de acuerdo con el expediente legislativo del Sistema de Información Legislativa.
El reto, por tanto, no consiste solamente en aprobar una norma. México tendrá que cerrar una distancia que otros países redujeron mediante infraestructura pública, costos bajos e interoperabilidad. Brasil lo hizo alrededor de Pix; India, con UPI. Ambos casos muestran que una red de pagos puede crecer con rapidez, pero también que el resultado depende de decisiones técnicas y económicas que no aparecen resueltas por una obligación legal general.
La aprobación no equivale todavía a una operación nacional uniforme
El proyecto establece que las autoridades deberán realizar acciones para aceptar medios de pago digitales y electrónicos en trámites y servicios. Para los proveedores de bienes y servicios, el texto contempla habilitar infraestructura, informar qué medios reciben, promover su uso y atender las contingencias que impidan la operación. También incorpora a las entidades financieras y asigna tareas al Banco de México, entre ellas facilitar la adopción de transferencias y ampliar el acceso a servicios financieros.
La misma iniciativa plantea aceptar la CURP Digital u otro mecanismo oficial para la contratación digital de servicios financieros. Sin embargo, la aprobación parlamentaria todavía debe traducirse en publicación, plazos, disposiciones administrativas y capacidades operativas. El propio registro legislativo señala que el asunto fue aprobado el 20 de octubre y turnado al Ejecutivo; eso marca el estado del proceso, no una aplicación inmediata y homogénea en cada comercio del país.
La Presidencia ha presentado la reforma como un instrumento para acelerar pagos, aprovechar SPEI y CoDi, reducir el uso de efectivo y favorecer la formalización. El comunicado oficial también sostiene que los cobros desde el celular pueden realizarse sin comisiones en ciertos esquemas y que la digitalización alcanzará al gobierno. Esas metas deberán contrastarse con reglas de operación, protección al usuario, costos reales y capacidad de respuesta cuando no haya señal, energía eléctrica o conexión con el proveedor. La explicación oficial puede consultarse en el comunicado de Presidencia.
México ya tiene usuarios digitales, pero no una experiencia uniforme
Los datos de la Encuesta Nacional de Inclusión Financiera 2024 ayudan a evitar dos conclusiones apresuradas: que México parte de cero o que la infraestructura disponible ya garantiza pagos digitales para todos. La encuesta del INEGI reportó que 76.5% de la población de 18 a 70 años tenía al menos un producto financiero formal en 2024. La proporción fue de 84.9% en el Noreste y 84.6% en el Noroeste, pero cayó a 67.7% en el Sur.
La brecha aparece con mayor claridad cuando se observa el uso cotidiano. En compras de hasta 500 pesos, el efectivo siguió siendo el medio frecuente para 85.2% de la población; las tarjetas representaron 10.4% y las transferencias o aplicaciones 4.4%. Para compras superiores a 500 pesos, el efectivo bajó a 73.5%, mientras que las tarjetas alcanzaron 19% y las transferencias 7.6%.
La aceptación percibida también es desigual. En el Noroeste, 65.7% consideró que todos o casi todos los negocios aceptaban tarjetas o transferencias. En el Noreste fue 63.9% y en la Ciudad de México 61.4%. En cambio, la cifra fue de 44.3% en Occidente y Bajío, 34.4% en el Centro sur y oriente y apenas 29.8% en el Sur. La comparación importa porque una cuenta bancaria o una aplicación instalada no significan que exista un punto de cobro disponible, asequible y funcional.
La ENIF también muestra un avance de las herramientas nacionales: 12.8% de la población informó haber utilizado CoDi en 2024, frente a 8.3% en 2021. El uso llegó a 17.5% en la Ciudad de México y a 11.5% en el Sur. El crecimiento es relevante, pero todavía no permite tratar a CoDi como una solución universal para pequeños comercios, gasolineras, transporte o trámites. Los resultados completos están en la ENIF 2024 del INEGI.
Brasil e India muestran una ruta, no una receta
Brasil ofrece el contraste regional más útil. Pix fue creado y operado por el Banco Central de Brasil como un sistema de pagos instantáneos disponible todos los días y con participación de distintos tipos de instituciones. En su reporte de gestión, el banco central señaló que el costo promedio de recepción para empresas era de 0.33% por transacción, frente a 1.13% para tarjetas de débito y 2.34% para tarjetas de crédito, con datos del cuarto trimestre de 2022. La diferencia ayudó a convertir el sistema en una alternativa atractiva para los comercios, no solo en una obligación regulatoria.
El Banco Central de Brasil también ha ampliado los casos de uso de Pix y ha mantenido una agenda evolutiva. Esa combinación —infraestructura central, competencia entre proveedores, facilidad de uso y costos visibles— es una de las razones por las que el sistema avanzó rápidamente. México cuenta con SPEI y CoDi, pero la comparación tiene límites: las estructuras regulatorias, la bancarización, las comisiones, la confianza y los hábitos de pago son distintos. No basta con importar el nombre de una funcionalidad para reproducir el mismo resultado.
India representa una escala todavía mayor. La infraestructura UPI fue desarrollada por la Corporación Nacional de Pagos de India, con participación de bancos y proveedores tecnológicos. El Banco Mundial reportó que UPI procesó 172.2 mil millones de transacciones en 2024, frente a 79.8 mil millones acumuladas por sistemas de pagos rápidos de 11 países de América Latina y el Caribe. La cifra ilustra la potencia de una infraestructura interoperable, pero no significa que México deba perseguir el mismo volumen. La pregunta mexicana es más concreta: si una persona puede pagar en su localidad, si el comercio recibe el dinero sin costos desproporcionados y si existe una alternativa cuando el sistema falla.
El aprendizaje compartido por Brasil e India es que el uso masivo llega cuando el pago digital resuelve un problema práctico. En Brasil, el incentivo fue la disponibilidad inmediata y un costo menor para recibir dinero. En India, la interoperabilidad y la competencia entre aplicaciones facilitaron el acceso. En México, la ley deberá acompañarse de señales similares para no trasladar toda la carga a la tienda pequeña o al usuario que tiene un teléfono, pero no conexión estable ni saldo suficiente.
La prueba estará en cuatro indicadores
La implementación puede evaluarse con un tablero sencillo y verificable:
- Continuidad: cuántos pagos se rechazan por falta de señal, energía, conexión con el proveedor o fallas de autenticación, y cuánto tarda en activarse una alternativa.
- Costo: qué comisiones absorben los comercios, especialmente los pequeños, y si las transferencias directas son realmente más baratas que las tarjetas o las terminales tradicionales.
- Cobertura territorial: qué porcentaje de establecimientos acepta al menos un medio digital en cada región, no solo en capitales y corredores turísticos.
- Uso efectivo: si aumentan los pagos digitales en mercados, abarrotes, gasolineras, transporte y servicios públicos, y no únicamente en plataformas de comercio electrónico.
La obligación de aceptar pagos puede acelerar la adopción, pero también generar costos de cumplimiento si no se acompaña de equipos accesibles, conectividad, capacitación y reglas claras para reversos, comprobantes, fraudes y protección de datos. En una gasolinera, por ejemplo, la pregunta no será únicamente si existe una terminal: también importará si el cobro se confirma antes de liberar el servicio y qué ocurre durante una interrupción. En una tienda pequeña, el punto decisivo puede ser la comisión, la conciliación de ventas y la posibilidad de cobrar desde un teléfono sin contratar infraestructura costosa.
La comparación internacional sugiere además que el efectivo no desaparece por decreto. El Banco Mundial ha documentado que incluso en Brasil, donde Pix tiene una adopción amplia, el efectivo sigue presente en una parte importante de las operaciones. Para México, la autorización de pagar en efectivo o cheque durante contingencias no debe verse como una excepción menor: es una condición de resiliencia y una salvaguarda para quienes todavía no tienen acceso estable a servicios financieros.
Una reforma que deberá demostrar inclusión, no solo digitalización
Durante los próximos meses, la señal más importante no será el número de establecimientos que anuncien aceptar pagos digitales, sino la calidad de esa aceptación. México necesitará reglas que definan responsabilidades, mecanismos de supervisión y estándares mínimos de continuidad, además de incentivos para que las soluciones sean interoperables y asequibles.
Si la Ley de Economía Digital México 2026 logra que una mayor proporción de comercios reciba pagos con costos razonables, que las autoridades cobren trámites sin excluir a quienes enfrentan fallas tecnológicas y que los usuarios tengan alternativas seguras, habrá avanzado más allá de la digitalización formal. Si solo multiplica obligaciones sin resolver conectividad, comisiones y contingencias, la brecha entre infraestructura y uso real permanecerá. El futuro de la reforma se decidirá en esa diferencia: no en cuántas veces se mencione el pago digital, sino en cuántas operaciones puedan completarse de manera confiable en todo el país.
Fuentes consultadas
- Sistema de Información Legislativa, Senado de la República.
- Presidencia de la República, comunicado del 24 de septiembre de 2026.
- INEGI, Encuesta Nacional de Inclusión Financiera 2024.
- Banco Central de Brasil, información y reporte de gestión de Pix.
- National Payments Corporation of India, estadísticas de UPI.
- Banco Mundial, Domestic Payments Costs Dataset and Report.
About The Author