El recorte de Banxico a 6.25% llega junto con una señal de permanencia prolongada y riesgos inflacionarios al alza.
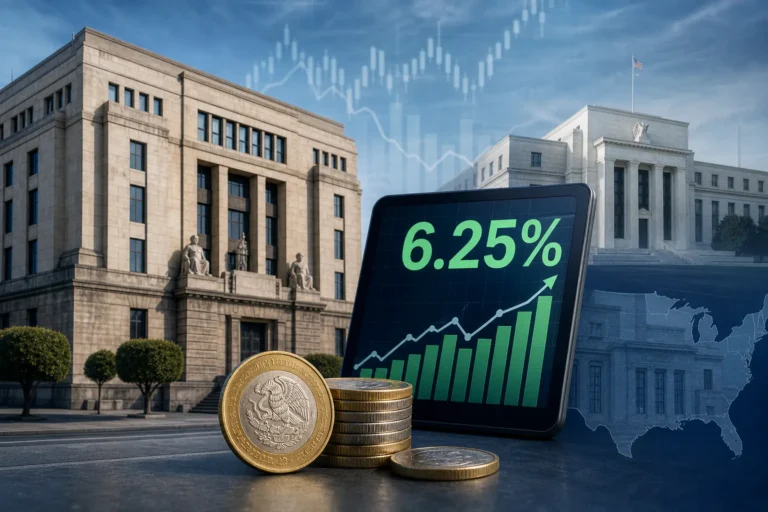
El Banco de México redujo el 5 de noviembre de 2026 su tasa de interés interbancaria a un día de 6.50% a 6.25%, con efectos desde el 6 de noviembre. La decisión fue aprobada por tres votos contra dos y llegó mientras la inflación general subió de 3.42% a 3.62% entre la primera quincena de septiembre y la primera de octubre.
La señal más importante no está sólo en los 25 puntos base del recorte. Banxico describió el movimiento como un ajuste puntual y consideró adecuado mantener la tasa alcanzada durante un periodo prolongado. En otras palabras, el banco central bajó el costo de referencia, pero no confirmó una nueva secuencia de reducciones.
Para entender el alcance de la decisión conviene compararla con dos antecedentes: la pausa de la Reserva Federal de Estados Unidos en octubre y las tres reuniones consecutivas en las que Banxico mantuvo su tasa en 6.50%. La comparación ayuda a ubicar el movimiento, aunque no permite trasladar mecánicamente la política monetaria de un país al otro.
Una baja puntual después de varias reuniones sin cambios
La resolución de noviembre rompe una pausa que había comenzado después del recorte aplicado en mayo de 2026. Banxico mantuvo el objetivo en 6.50% durante junio, agosto y septiembre, de acuerdo con su registro de decisiones. El movimiento de noviembre, por tanto, no representa la continuidad automática de un ajuste mensual, sino una modificación aislada dentro de un proceso que la Junta de Gobierno quiere mantener bajo control.
El comunicado ofrece tres razones principales para justificar la decisión. Primero, sostiene que el proceso desinflacionario ha continuado. Segundo, considera que existen condiciones de holgura económica y que no se observan presiones de demanda. Tercero, estima que el traspaso de los movimientos cambiarios a los precios sería limitado en el contexto actual.
El problema es que esos argumentos conviven con señales menos cómodas. La inflación general aumentó en la primera quincena de octubre, las previsiones para el cuarto trimestre de 2026 fueron revisadas al alza y el balance de riesgos para la inflación conserva un sesgo ascendente. La inflación subyacente, que excluye los bienes y servicios más volátiles, bajó marginalmente de 3.79% a 3.78% en el periodo señalado por Banxico, pero permanece como una variable relevante para evaluar la persistencia de las presiones de precios.
La votación dividida también importa. Victoria Rodríguez Ceja, José Gabriel Cuadra García y Omar Mejía Castelazo apoyaron la reducción; Galia Borja Gómez y Jonathan Heath votaron por conservar la tasa en 6.50%. Esa diferencia muestra que el nuevo nivel no fue una decisión unánime ni una señal de confianza plena en que la inflación ya esté resuelta.
México no está siguiendo exactamente a la Reserva Federal
La referencia internacional más cercana es Estados Unidos. Banxico informó que la Reserva Federal mantuvo sin cambios el rango de su tasa de fondos federales en su reunión de octubre. México, en cambio, recortó su tasa en noviembre. Ambos bancos centrales enfrentan inflación todavía persistente y mercados financieros volátiles, pero sus decisiones responden a condiciones domésticas distintas.
La similitud está en la cautela. La Fed optó por esperar más información y Banxico acompañó su reducción con la advertencia de una permanencia prolongada. La diferencia está en el momento del ajuste: mientras Estados Unidos conservó su tasa, México consideró que la menor presión de demanda y la holgura económica permitían reducir 25 puntos base aun con una inflación general reciente al alza.
La comparación tiene límites. La tasa de referencia de Estados Unidos influye sobre el dólar, los flujos financieros y el costo de financiamiento internacional, pero Banxico debe responder principalmente a la evolución de los precios y las condiciones de la economía mexicana. Además, un recorte en México reduce el diferencial frente a Estados Unidos y puede aumentar la sensibilidad del peso a cambios en las expectativas sobre la Fed. Analistas citados por El Economista señalaron precisamente que la moneda mexicana queda más expuesta a las decisiones estadounidenses.
Por eso, la baja a 6.25% no debe leerse como una copia tardía o anticipada del movimiento de la Fed. Es una decisión propia, pero tomada dentro de un entorno en el que la diferencia entre las tasas de ambos países puede afectar el tipo de cambio y, por esa vía, las presiones inflacionarias.
El efecto cambia según quién pague o reciba intereses
Hogares
Las personas con créditos a tasa variable son las primeras que podrían observar algún ajuste, aunque no necesariamente de inmediato ni por el mismo monto. La transmisión depende del contrato, del producto y del margen que aplique cada intermediario. En créditos hipotecarios o personales a tasa fija, la reducción de Banxico no modifica automáticamente la mensualidad pactada.
Para quienes ahorran en instrumentos vinculados a tasas de corto plazo, el efecto opera en sentido contrario: una tasa de referencia menor puede reducir gradualmente el rendimiento de nuevas inversiones o de productos que se renuevan. La pausa prolongada, sin embargo, evita anticipar una caída rápida y continua de los rendimientos.
Empresas
Las compañías con financiamiento variable pueden obtener un alivio limitado en intereses, sobre todo si sus contratos están vinculados a referencias que reaccionan con rapidez. En cambio, las empresas que buscan crédito nuevo seguirán enfrentando condiciones determinadas por su riesgo, sus garantías, el plazo, la liquidez bancaria y la volatilidad cambiaria.
La decisión puede mejorar marginalmente el cálculo de capital de trabajo o refinanciamiento, pero no elimina la necesidad de revisar el costo total de la deuda. Para una empresa, una baja de 25 puntos base tiene un efecto distinto si se aplica sobre un crédito pequeño, si llega al renovar un bono o si coincide con una depreciación del peso que encarece insumos importados.
Bancos y finanzas públicas
Los bancos recibirán una señal de menor costo de fondeo, aunque sus márgenes dependerán de la competencia por depósitos y de la calidad de la cartera. El recorte tampoco obliga a trasladar la misma reducción a todos los productos. En el sistema financiero, la tasa de referencia es un punto de partida, no el precio final de cada crédito.
Para el gobierno federal, una tasa menor puede contribuir gradualmente a reducir el costo de nuevas colocaciones o refinanciamientos, pero el beneficio depende de los vencimientos, los plazos y la composición de la deuda. No implica que todo el saldo existente se abarate de inmediato. El efecto fiscal será más visible conforme se renueven instrumentos y se incorporen las nuevas condiciones de mercado.
Qué podría romper la pausa de Banxico
El escenario central anunciado por la Junta es mantener 6.25% durante un periodo prolongado. Para que esa señal cambie, el banco central tendría que observar una combinación de datos suficientemente distinta a la que sustentó su decisión. Entre los elementos más importantes están la inflación subyacente, el comportamiento del tipo de cambio, las expectativas de precios, las condiciones de holgura económica y la evolución de la demanda.
- Inflación subyacente: una aceleración persistente dificultaría justificar nuevos recortes.
- Tipo de cambio: una depreciación mayor podría elevar los costos importados y modificar la evaluación del balance de riesgos.
- Actividad económica: un debilitamiento más profundo podría presionar a favor de una postura menos restrictiva.
- Expectativas: si las previsiones de inflación de mediano plazo suben, Banxico tendría menos margen para relajar la política.
- Entorno internacional: nuevas decisiones de la Fed o episodios de volatilidad financiera podrían alterar el diferencial de tasas.
La diferencia entre una pausa prolongada y el inicio de otra ronda de recortes se definirá en esos indicadores, no en la cifra de 6.25% por sí sola. Por ahora, hogares, empresas, bancos y autoridades financieras tienen un nuevo punto de referencia, pero también una advertencia: el dinero es ligeramente menos caro que antes, aunque todavía no es momento de presupuestar una tendencia descendente continua.
La próxima etapa será, por tanto, de comprobación. Si la inflación converge hacia la meta y la economía conserva holgura sin una depreciación desordenada del peso, Banxico podrá sostener su postura. Si alguno de esos supuestos se deteriora, la pausa anunciada podría prolongarse más o incluso dar paso a una discusión distinta. El recorte abre una puerta estrecha; los datos decidirán si permanece abierta.
Fuentes consultadas
- Banco de México, anuncio de política monetaria del 5 de noviembre de 2026.
- Banco de México, histórico de decisiones de política monetaria.
- El Economista, cobertura de la decisión de Banxico.
- El Economista, análisis sobre el peso y el diferencial con la Fed.
- BBVA Research, evaluación de la decisión y sus riesgos.
About The Author