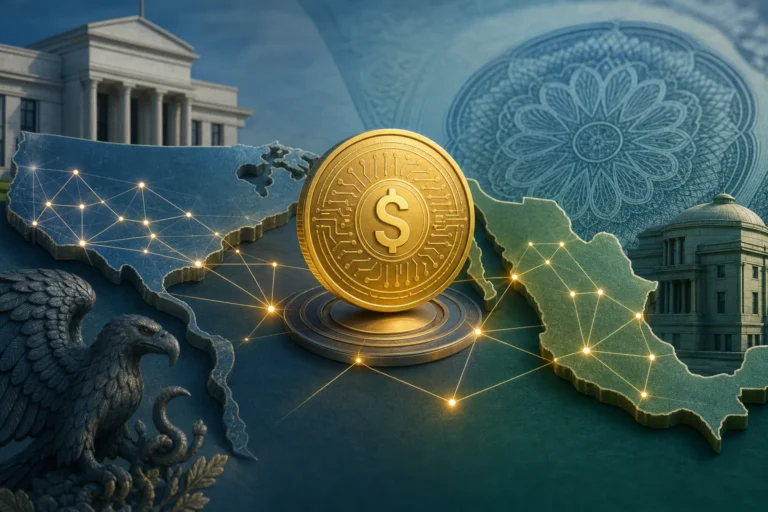
La regulación estadounidense busca ordenar ciertas stablecoins de pago respaldadas por reservas líquidas; México aún debate una figura equivalente referenciada en pesos.
Estados Unidos dio un paso para ordenar el mercado de las stablecoins vinculadas al dólar, pero todavía no convirtió esos activos en dinero garantizado por el gobierno. El Departamento del Tesoro publicó el 17 de agosto de 2026 una propuesta para aplicar la ley GENIUS, aprobada el 18 de julio de 2025, y abrió un periodo de comentarios de 60 días.
La diferencia importa para México. Si el esquema estadounidense entra en vigor como está planteado, las stablecoins de pago podrían ganar terreno en transferencias internacionales, liquidaciones entre empresas y ahorro digital denominado en dólares. Sin embargo, su uso no equivaldría a tener un depósito bancario asegurado ni a contar con una promesa directa del Tesoro estadounidense.
Una licencia para emisores, no un respaldo universal a las criptomonedas
La propuesta estadounidense se concentra en una categoría concreta: las payment stablecoins, activos digitales cuyo emisor se compromete a convertirlos, redimirlos o recomprarlos por un valor monetario fijo. El marco no cubre todas las criptomonedas, ni transforma a bitcoin, ether u otros activos volátiles en instrumentos protegidos por el Estado.
La ley GENIUS establece un régimen de licencias para los emisores autorizados y fija restricciones para los proveedores de servicios de activos digitales que ofrezcan o vendan stablecoins en Estados Unidos. De acuerdo con el Tesoro, la fecha general esperada de entrada en vigor es el 18 de enero de 2027. Para la oferta o venta de estos activos a personas ubicadas en Estados Unidos, la propuesta contempla una aplicación adicional a partir del 18 de julio de 2028, salvo las excepciones previstas para emisores extranjeros que cumplan las condiciones de la ley.
El punto central son las reservas. El Consejo de Supervisión de la Estabilidad Financiera de Estados Unidos explica que los emisores deberán sostener sus stablecoins con activos altamente líquidos, como valores del Tesoro, y publicar reportes mensuales sobre la composición de esas reservas. También se prevén reglas sobre custodia separada, prioridad de los tenedores en caso de insolvencia y límites para reutilizar los activos de respaldo.
Eso crea una obligación privada de convertibilidad, no una garantía pública. Si una empresa administra mal sus reservas, enfrenta problemas operativos o no puede cumplir con la redención, el usuario no adquiere automáticamente la protección de un seguro de depósitos bancarios. La etiqueta de stablecoin describe el diseño del instrumento; no elimina el riesgo de contraparte, de liquidez, de fraude o de interrupción tecnológica.
México parte de otra definición regulatoria
La comparación con México muestra una diferencia de arquitectura. La Ley para Regular las Instituciones de Tecnología Financiera define los activos virtuales y permite que el Banco de México determine cuáles pueden ser operados por instituciones financieras. Al mismo tiempo, excluye como activos virtuales a la moneda de curso legal, las divisas y otros activos denominados en moneda nacional o extranjera.
En la práctica, el marco mexicano no reconoce a las stablecoins respaldadas por moneda fiduciaria como una categoría equivalente a la que Estados Unidos está creando para pagos. Banxico ha mantenido una postura restrictiva para que las instituciones de crédito y las fintech no ofrezcan al público operaciones con activos virtuales sin autorización específica. Las personas pueden interactuar con plataformas no financieras, pero esos activos no cuentan con el respaldo de una institución financiera por el solo hecho de ser comercializados.
La iniciativa registrada en el Senado el 6 de mayo de 2026 plantea una ruta distinta. Propone crear activos virtuales estables referenciados en moneda nacional, con reservas de respaldo al menos equivalentes al valor nominal en circulación. También asigna a Banxico facultades de autorización, regulación y supervisión en materias relacionadas con emisión, conversión y funcionamiento del instrumento, mientras que la Comisión Nacional Bancaria y de Valores conservaría atribuciones sobre organización, control interno, riesgos, tecnología y ciberseguridad de las entidades participantes.
La propia propuesta mexicana marcaría una separación explícita frente al dinero público: los activos estables en pesos no serían moneda de curso legal, depósitos bancarios, parte de la base monetaria ni obligaciones cubiertas por un seguro de depósitos. En este punto existe una similitud relevante con Estados Unidos: ambos modelos distinguen entre un token privado respaldado por reservas y una moneda emitida o garantizada por el Estado.
El posible impacto mexicano: pagos más rápidos, pero también más dólares digitales
Para empresas mexicanas con proveedores o clientes en Estados Unidos, una stablecoin regulada podría funcionar como una vía adicional de liquidación transfronteriza. Su operación continua y basada en registros digitales podría reducir tiempos de procesamiento y facilitar pagos de menor monto. En remesas, la posibilidad de mover dólares digitales entre plataformas podría presionar a la baja algunas comisiones, aunque el ahorro final dependería de los costos de conversión a pesos, la infraestructura local, la identificación del usuario y el retiro de efectivo.
El efecto no sería necesariamente positivo para todos los usuarios. Una persona que reciba una stablecoin en dólares seguiría expuesta al tipo de cambio cuando necesite convertirla a pesos. También tendría que verificar quién custodia el activo, bajo qué condiciones puede redimirlo, qué comisiones aplica la plataforma y qué ocurre si una cuenta es congelada por una orden legal o si la red tecnológica falla.
El riesgo macroeconómico es la dolarización digital. Si los usuarios mexicanos empiezan a conservar saldos en stablecoins denominadas en dólares porque son fáciles de transferir y están disponibles fuera del horario bancario, el instrumento podría competir con cuentas en pesos, efectivo y algunos servicios de pago. La magnitud de ese fenómeno no está determinada, pero es una de las razones por las que Banxico y la CNBV tendrían que distinguir entre innovación en pagos y sustitución gradual de la moneda nacional.
La demanda por letras del Tesoro tiene límites
La regulación estadounidense sí puede fortalecer la conexión entre el crecimiento de las stablecoins y el mercado de deuda pública de corto plazo. Si cada token en circulación debe estar respaldado por efectivo, depósitos elegibles o valores líquidos del Tesoro, un aumento de la emisión puede traducirse en compras adicionales de letras del Tesoro.
Pero la relación no es automática ni garantiza una reducción importante del costo de la deuda estadounidense. Brookings advierte que parte de esa demanda podría sustituir las compras que ya realizan bancos, fondos del mercado monetario y otros intermediarios. Además, si las stablecoins reemplazan efectivo, depósitos o fondos de inversión que también mantienen letras del Tesoro, el aumento neto sería menor.
Existe otra limitación: los usuarios pueden preferir mantener el saldo de stablecoins durante periodos breves porque, por lo general, el tenedor no recibe directamente los intereses generados por las reservas. En ese caso, el crecimiento del valor total en circulación no necesariamente implicaría una expansión proporcional de los pagos o de la demanda estructural por deuda pública.
La comparación internacional también tiene un límite. Estados Unidos busca aprovechar la fortaleza global del dólar para construir una infraestructura privada de pagos con alcance internacional. México, en cambio, tendría que decidir si permite instrumentos referenciados en pesos sin debilitar la conducción monetaria ni confundir al público sobre quién responde por ellos. Copiar el modelo estadounidense sin considerar la estructura del sistema financiero mexicano podría trasladar riesgos sin reproducir sus beneficios.
Lo que seguirá bajo revisión
La siguiente etapa será regulatoria y operativa. En Estados Unidos, los comentarios recibidos por el Tesoro pueden modificar el alcance de las reglas antes de su versión definitiva. En México, el debate deberá precisar quién puede emitir activos estables, cómo se comprueban las reservas, qué derechos tiene el usuario ante una redención y qué información deben publicar las plataformas.
La pregunta decisiva no es si las stablecoins sustituirán de inmediato al peso o al sistema bancario. Es si México permitirá que los dólares digitales se conviertan en la vía más sencilla para pagos internacionales mientras el país todavía carece de una categoría local equivalente. La respuesta definirá no sólo el nivel de competencia en remesas y servicios financieros, sino también el margen de Banxico y la CNBV para supervisar una infraestructura que puede operar fuera de los canales tradicionales.
Fuentes consultadas
- Departamento del Tesoro de Estados Unidos: propuesta para implementar la GENIUS Act, 17 de agosto de 2026.
- Congress.gov: estado legislativo de la GENIUS Act y Public Law 119-27.
- Financial Stability Oversight Council: informe anual 2025.
- Brookings Institution: análisis sobre los siguientes pasos de la GENIUS Act y la demanda por letras del Tesoro.
- Cámara de Diputados: Ley para Regular las Instituciones de Tecnología Financiera, última reforma consultada.
- Banco de México: reporte de estabilidad financiera de diciembre de 2025 sobre stablecoins.
- Sistema de Información Legislativa: iniciativa sobre activos virtuales estables referenciados en moneda nacional.
About The Author