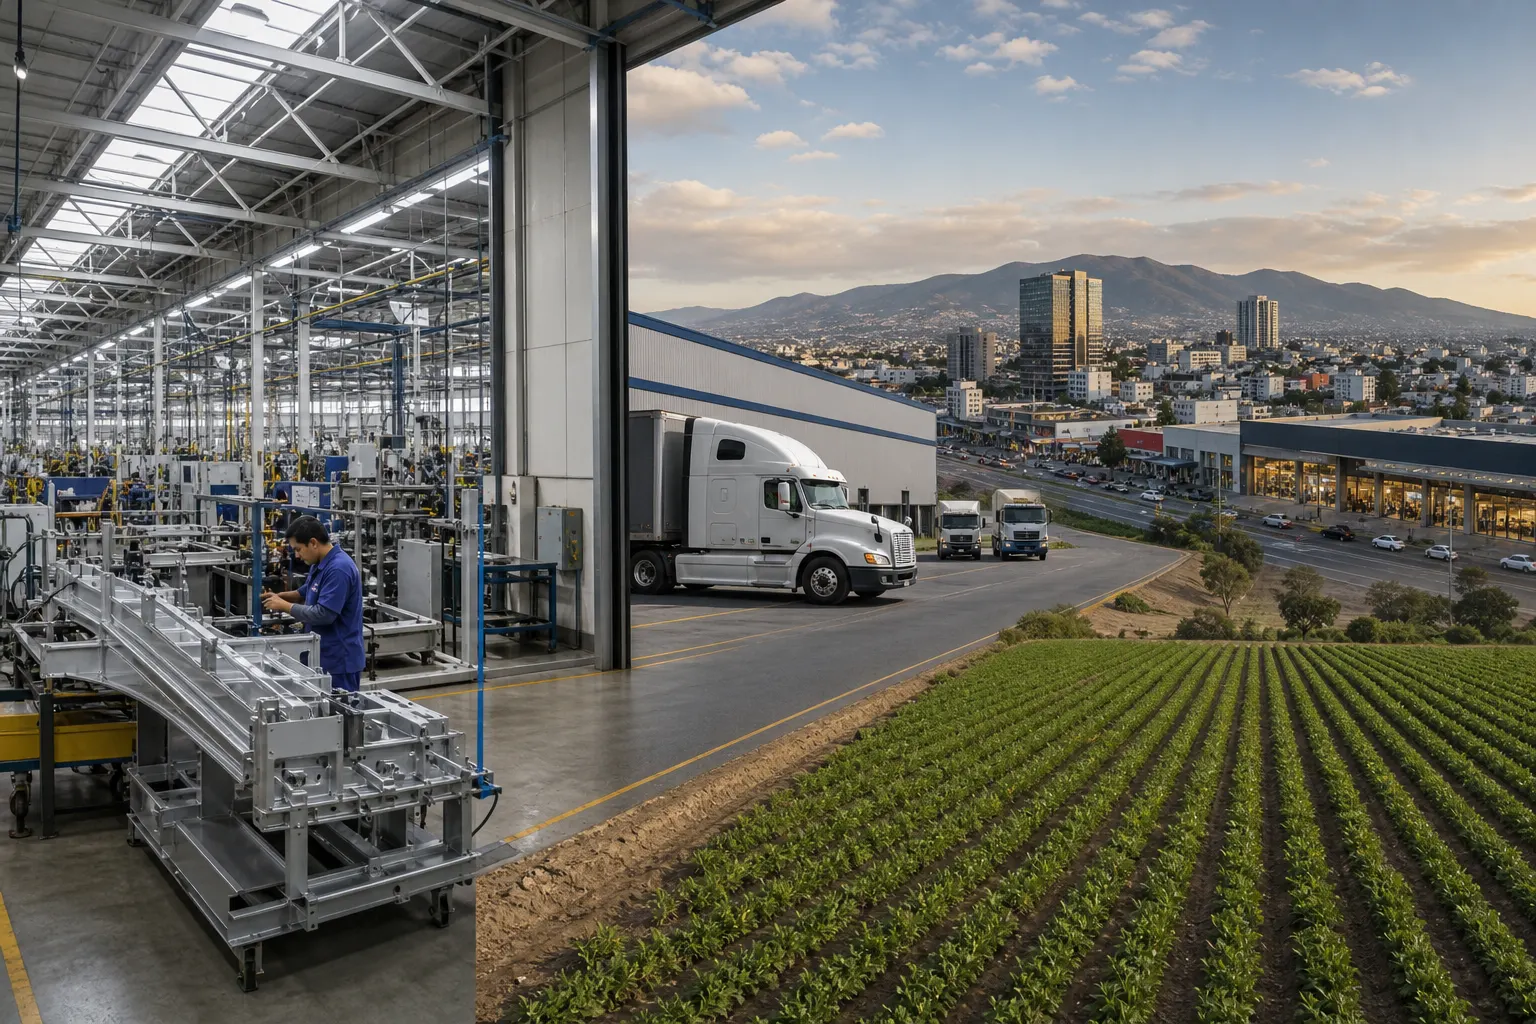
El repunte económico de México en agosto combinó fuerza industrial y comercial con debilidad agropecuaria.
La economía mexicana tomó impulso en agosto de 2026, pero la cifra necesita una escala de comparación para entender qué tan excepcional es el avance. El Indicador Global de la Actividad Económica (IGAE) aumentó 3.5% anual y 0.6% mensual, con cifras desestacionalizadas, informó el Instituto Nacional de Estadística y Geografía (INEGI) el 23 de octubre. El resultado fue positivo, aunque no todos los sectores participaron de la misma manera: la industria y los servicios avanzaron, mientras las actividades primarias retrocedieron 3.3% anual. ([inegi.org.mx](https://www.inegi.org.mx/app/saladeprensa/noticia/11286?utm_source=openai))
La comparación internacional ofrece un matiz importante. México mostró en agosto una expansión anual más vigorosa que la producción industrial de Estados Unidos, que creció 1.4% frente al mismo mes de 2025, pero la manufactura estadounidense cayó 0.3% mensual. A escala latinoamericana, la CEPAL proyectaba para México un crecimiento de 1.3% en 2026, por debajo de la expansión prevista para América Latina y el Caribe de 2.2%. Son indicadores distintos y no pueden sumarse como si midieran lo mismo, pero ayudan a evitar una conclusión apresurada: un buen mes del IGAE mejora el panorama, no garantiza por sí solo un cambio de ciclo. ([federalreserve.gov](https://www.federalreserve.gov/RELEASES/g17/20260918/?utm_source=openai))
El repunte mexicano tiene una composición muy concreta
El dato agregado se explica principalmente por las actividades secundarias y terciarias. La industria creció 3.6% anual y los servicios 3.7%, mientras las actividades primarias disminuyeron 3.3%. En la comparación mensual, las actividades primarias aumentaron 3.5%, las secundarias 0.6% y las terciarias 0.2%, una combinación que muestra que el avance anual y el comportamiento más reciente no cuentan exactamente la misma historia. ([inegi.org.mx](https://www.inegi.org.mx/temas/igae/?adsBeforeAudio=true&adsBeforeVideo=true&core_dmena=pro&primarySection=&sdi=huff_home_cardlos40&sdi=ser_home_vistoenlos40&sv=4051bc4a68a84a45abdf33df4d0f2217&utm_source=openai))
Dentro de las actividades secundarias, la construcción registró un crecimiento anual de 7.9% y las manufacturas avanzaron 3.2%. La industria manufacturera es relevante porque conecta la demanda externa con proveedores, transporte, empleo y exportaciones; sin embargo, una mejora concentrada en algunas ramas no equivale a que todas las fábricas estén operando con mayor intensidad.
El comercio al por mayor fue el componente con mayor crecimiento entre los sectores destacados, con 12.2% anual. También avanzaron otros servicios, 7.1%, e información en medios masivos, 4.7%. En sentido contrario, los servicios de alojamiento temporal y preparación de alimentos cayeron 3.1%; los servicios de apoyo a los negocios retrocedieron 2.6%, y las actividades de esparcimiento y culturales disminuyeron 0.5%. ([elfinanciero.com.mx](https://www.elfinanciero.com.mx/economia/2026/10/26/economia-en-mexico-repunta-35-por-ciento-y-alienta-alza-en-pronosticos/))
Esta mezcla tiene una lectura práctica: el crecimiento nacional estuvo más relacionado con cadenas industriales, comercio mayorista, construcción y determinados servicios que con una recuperación pareja del consumo presencial, el turismo o el campo. Además, el INEGI advierte que las cifras son preliminares y pueden modificarse cuando se incorpore nueva información. Por eso conviene leer el 3.5% como una señal relevante, pero todavía sujeta a revisión.
Frente a Estados Unidos: México avanzó más, pero desde canales distintos
Estados Unidos es una referencia especialmente útil para México por la integración productiva y comercial entre ambos países. En agosto, la producción industrial estadounidense no tuvo crecimiento mensual; la manufactura bajó 0.3%, la minería aumentó 0.1% y los servicios públicos subieron 1.8%. En términos anuales, la producción industrial total quedó 1.4% arriba, mientras la utilización de la capacidad manufacturera se ubicó en 75.7%, todavía 2.5 puntos porcentuales por debajo de su promedio de largo plazo. ([federalreserve.gov](https://www.federalreserve.gov/RELEASES/g17/20260918/?utm_source=openai))
México, en cambio, registró una expansión mensual de 0.6% en el IGAE y un avance anual de 3.6% en sus actividades secundarias. La diferencia no significa que la economía mexicana se haya desacoplado de Estados Unidos. Parte del impulso manufacturero mexicano depende de la demanda externa, incluidos equipos de cómputo y electrónicos, de acuerdo con el análisis citado por El Financiero. La comparación más razonable es otra: México mostró una aceleración propia en agosto, pero una parte de sus motores sigue vinculada a las condiciones de su principal socio comercial. ([elfinanciero.com.mx](https://www.elfinanciero.com.mx/economia/2026/10/26/economia-en-mexico-repunta-35-por-ciento-y-alienta-alza-en-pronosticos/))
También hay un límite metodológico. El IGAE mide la evolución mensual del sector real de la economía mexicana, mientras el indicador de la Reserva Federal se concentra en la producción industrial estadounidense. Compararlos sirve para observar el pulso de la industria, no para afirmar que una economía completa creció más que la otra. Para valorar el desempeño general de México todavía deben considerarse consumo, inversión, empleo, exportaciones y el resultado del Producto Interno Bruto.
La comparación regional baja la euforia de los pronósticos
Las revisiones de expectativas para México respondieron al mejor desempeño observado, pero no son equivalentes al dato ya publicado. Banamex elevó su previsión de crecimiento para 2026 de 1.4% a 2.0%; Banorte la ajustó de 1.4% a 1.9%; Goldman Sachs pasó de 1.4% a 1.7%, y Oxford Economics de 1.5% a 1.6%. Banco Base estimó una probabilidad mayor de que la economía avance 1.8%, desde 1.6% previamente. ([elfinanciero.com.mx](https://www.elfinanciero.com.mx/economia/2026/10/26/economia-en-mexico-repunta-35-por-ciento-y-alienta-alza-en-pronosticos/))
El contraste con la CEPAL muestra por qué esas revisiones deben tratarse como escenarios condicionados. En su previsión regional publicada para 2026, la comisión calculaba un crecimiento de 1.3% para México, frente a 2.2% para América Latina y el Caribe. La diferencia no prueba que una estimación sea correcta o incorrecta: las instituciones pudieron utilizar fechas de corte, supuestos externos y modelos distintos. Sí revela que el repunte de agosto todavía no había cambiado de manera uniforme la evaluación internacional sobre el crecimiento mexicano. ([cepal.org](https://www.cepal.org/sites/default/files/pr/files/bp-table_projectionsgdp_2025-2026.pdf?utm_source=openai))
El punto central es la persistencia. Para que el resultado de agosto deje de ser una mejora aislada, la industria tendría que sostener pedidos y producción; el comercio, convertir el mayor flujo mayorista en ventas finales; la construcción, mantener inversión; y los servicios, recuperar las ramas que todavía permanecen en terreno negativo. El campo, por su parte, introduce un riesgo adicional porque su comportamiento puede estar influido por factores climáticos y de oferta que no siguen el mismo ciclo que las manufacturas o el comercio.
Qué confirmaría una recuperación más amplia
La siguiente evaluación no debería depender únicamente de otra tasa anual elevada. Será más útil observar si el IGAE mantiene varios meses de crecimiento mensual, si el empleo formal acompaña a las ramas con mayor actividad, si la inversión fija deja de mostrar debilidad y si las empresas reportan una mejora menos concentrada en unos cuantos sectores.
- Industria: producción manufacturera, construcción, exportaciones y nuevos pedidos.
- Demanda interna: comercio minorista, consumo de los hogares y servicios vinculados con gasto discrecional.
- Empresas: inversión, utilización de capacidad y evolución de los ingresos.
- Territorio: desempeño agropecuario y diferencias entre regiones industriales, urbanas y rurales.
La cifra de agosto permite elevar el escenario para el cierre de 2026, pero aún no autoriza a hablar de una recuperación plenamente extendida. México avanzó con más fuerza que la industria estadounidense en la comparación anual disponible y mejoró frente a las previsiones más cautelosas; aun así, la brecha entre sectores y la distancia frente a las proyecciones regionales obligan a mantener una lectura prudente. El próximo paso será comprobar si el impulso se convierte en una secuencia de producción, empleo e inversión, y no solo en un dato destacado dentro de un trimestre favorable.
Fuentes consultadas
- INEGI, “Aumentó 0.6% el IGAE a tasa mensual y 3.5% a tasa anual, en agosto de 2026”, 23 de octubre de 2026.
- INEGI, series del Indicador Global de la Actividad Económica, agosto de 2026.
- Reserva Federal de Estados Unidos, Industrial Production and Capacity Utilization, 18 de septiembre de 2026.
- CEPAL, proyecciones de crecimiento para América Latina, el Caribe y México.
- El Financiero, revisión de pronósticos tras el dato del IGAE, 26 de octubre de 2026.
- Reporte Índigo, desglose sectorial y expectativas para 2026, 26 de octubre de 2026.
About The Author