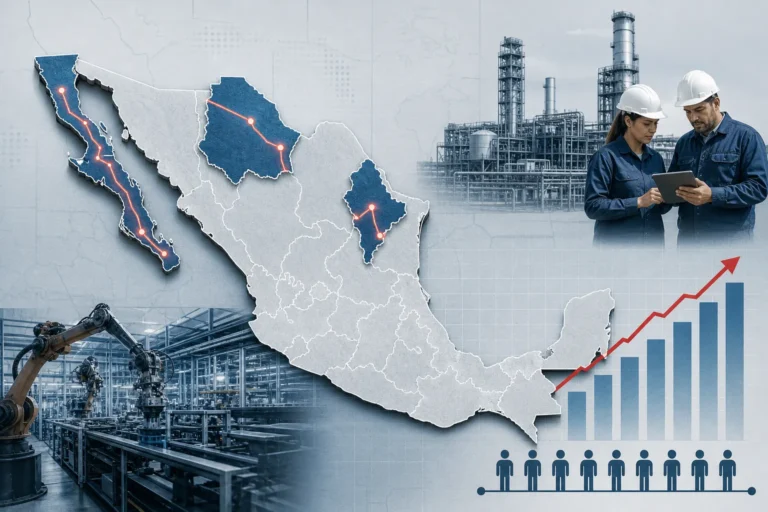
La red IMMEX mantiene una fuerte concentración en los estados industriales del norte, pero la distribución de plantas y trabajadores no coincide por completo.
El programa IMMEX llegó a agosto de 2026 con una paradoja que se entiende mejor al mirar el territorio: sus establecimientos reportaron ingresos por 693 mil 315 millones de pesos, pero el personal ocupado sumó 3 millones 176 mil 726 personas, prácticamente el mismo nivel que un año antes. La actividad exportadora conservó una escala importante, aunque no amplió de manera visible su base laboral.
El dato nacional adquiere otro significado cuando se compara la ubicación de las plantas con la distribución de los trabajadores. Baja California concentró la mayor proporción de establecimientos, mientras Nuevo León reunió la mayor participación del personal ocupado. Esa diferencia muestra que el tamaño físico de la red IMMEX y su capacidad para generar empleo no son exactamente la misma medida. El reporte difundido a partir de cifras del INEGI permite reconstruir ese contraste.
Un programa grande, pero sin expansión de plantilla
En agosto había 6 mil 465 establecimientos registrados en el programa: 5 mil 165 manufactureros y mil 300 no manufactureros, vinculados con actividades como agricultura, pesca, comercio y servicios. La dimensión del universo ayuda a entender por qué sus resultados son relevantes para el empleo formal y las cadenas de proveeduría en varias regiones del país.
Sin embargo, el comportamiento de los indicadores no fue uniforme. En términos anuales, el empleo total prácticamente no cambió. Dentro de las unidades manufactureras disminuyó 0.3 por ciento, mientras que en las no manufactureras aumentó 1.9 por ciento. Las horas trabajadas llegaron a 609.6 millones y retrocedieron 0.7 por ciento frente a agosto de 2025.
La combinación es importante: la facturación se mantuvo elevada, pero el número de personas y el tiempo total de trabajo no crecieron al mismo ritmo. Las remuneraciones medias reales, en cambio, aumentaron 3.4 por ciento y se ubicaron en 22 mil 851 pesos mensuales por persona contratada directamente. En las manufacturas avanzaron 2.8 por ciento y en las no manufactureras 8.4 por ciento.
Estos datos no permiten concluir por sí solos que la industria haya producido más con menos trabajadores. Los ingresos están expresados en pesos corrientes y pueden reflejar una combinación de precios, composición de productos, ventas nacionales y externas o cambios en la operación de los establecimientos. La estadística sí confirma, en cambio, que el aumento monetario no estuvo acompañado por una expansión equivalente del empleo.
Más plantas en Baja California, más trabajadores en Nuevo León
La comparación estatal ofrece una lectura distinta a la del promedio nacional. Baja California concentró 17 por ciento de los establecimientos IMMEX, la proporción más alta del país. Le siguieron Nuevo León, con 14.1 por ciento; Chihuahua, con 9.3 por ciento; Coahuila, con 7.3 por ciento; Guanajuato y Jalisco, con 6.4 por ciento cada uno, y Tamaulipas, con 6.2 por ciento.
Cuando el indicador cambia de plantas a personas ocupadas, el orden se modifica. Nuevo León representó 13.8 por ciento del empleo IMMEX; Chihuahua, 12.1 por ciento; Baja California, 11.8 por ciento; Coahuila, 8.3 por ciento; Jalisco, 7.6 por ciento; Tamaulipas, 7.4 por ciento, y Guanajuato, 6.3 por ciento.
La diferencia entre ambos mapas tiene un límite claro: no significa que un estado con menos establecimientos sea necesariamente más productivo ni que una mayor proporción de trabajadores implique mejores salarios o mayor valor agregado. Lo que sí muestra es que las entidades tienen estructuras distintas. Baja California cuenta con una red amplia de plantas, mientras Nuevo León combina una menor proporción de establecimientos con una participación ligeramente mayor en el empleo total.
Chihuahua también destaca porque ocupa el segundo lugar tanto en establecimientos como en personal ocupado, aunque con porcentajes diferentes. Coahuila aparece en una posición relevante en las dos mediciones. En conjunto, los datos confirman la fuerte presencia del programa en los corredores industriales del norte, pero también muestran que la concentración regional no se puede describir con un solo indicador.
La manufactura lleva el peso, pero la no manufactura amortigua el resultado
El contraste entre tipos de establecimiento ayuda a entender por qué el empleo total se mantuvo estable. Las unidades manufactureras concentran la mayor parte de la actividad y generaron 89.4 por ciento de los ingresos del programa en agosto. Aun así, redujeron su personal ocupado y registraron menos horas trabajadas.
En las unidades no manufactureras ocurrió lo contrario: el empleo creció 1.9 por ciento anual y las remuneraciones medias reales avanzaron 8.4 por ciento. Su peso dentro del programa es menor, por lo que ese incremento no bastó para producir una expansión visible en el total nacional, pero sí evitó que el resultado agregado fuera más débil.
También cambió la composición de la contratación en las manufactureras. El personal contratado directamente disminuyó 0.3 por ciento, mientras el subcontratado aumentó 4 por ciento, de acuerdo con el resumen de resultados publicado sobre el reporte del INEGI. Esa combinación merece seguimiento porque una plantilla total estable puede ocultar movimientos distintos entre trabajadores contratados por el establecimiento y personal suministrado por otra razón social.
La comparación regional debe leerse junto con esta diferencia sectorial. Un estado puede concentrar muchas plantas de exportación, pero tener una mezcla particular de industrias, tamaños de establecimiento y esquemas de contratación. Por eso no es suficiente afirmar que un corredor industrial está creciendo a partir de sus ingresos: también hay que revisar si aumenta el empleo directo, las horas trabajadas y la capacidad de sus proveedores.
Qué deberá confirmar el dato de septiembre
El resultado de agosto todavía no define si el estancamiento laboral es temporal o si anuncia una etapa más prolongada de crecimiento con plantillas contenidas. Para distinguir ambas posibilidades será necesario observar si el empleo manufacturero recupera terreno, si las horas trabajadas dejan de caer y si el aumento de las remuneraciones reales se sostiene sin una reducción adicional de las plazas directas.
También será relevante revisar el comportamiento por entidad. Si Nuevo León, Chihuahua, Baja California y Coahuila mantienen una participación elevada, pero con trayectorias laborales distintas, la discusión dejará de ser únicamente cuánto factura el IMMEX y pasará a centrarse en qué regiones están convirtiendo la actividad exportadora en empleo estable.
El siguiente reporte permitirá saber si agosto fue una pausa dentro de una operación todavía sólida o una señal de que el programa enfrenta límites para seguir creciendo mediante más trabajadores. Mientras tanto, la lectura más prudente es esta: el IMMEX conserva peso en los ingresos y en el empleo formal de México, pero su expansión ya no puede medirse sólo por el valor de lo que vende. El mapa estatal, las horas trabajadas y la composición de la contratación son los indicadores que mostrarán si la industria está ampliando capacidades o administrando una plantilla prácticamente fija.
Fuentes consultadas
- INEGI, Programa de la Industria Manufacturera, Maquiladora y de Servicios de Exportación (IMMEX). Metodología, cobertura, diseño estadístico y tabulados del programa.
- La Jornada, “El empleo en el programa Immex mostró un estancamiento en agosto”, 26 de octubre de 2026. Resumen de los resultados de agosto y distribución estatal del empleo y los establecimientos.
- Red Financiera, “Cae 0.12% cifra de personal ocupado en IMMEX en agosto”, 26 de octubre de 2026. Cobertura independiente sobre la evolución mensual del personal ocupado.
About The Author