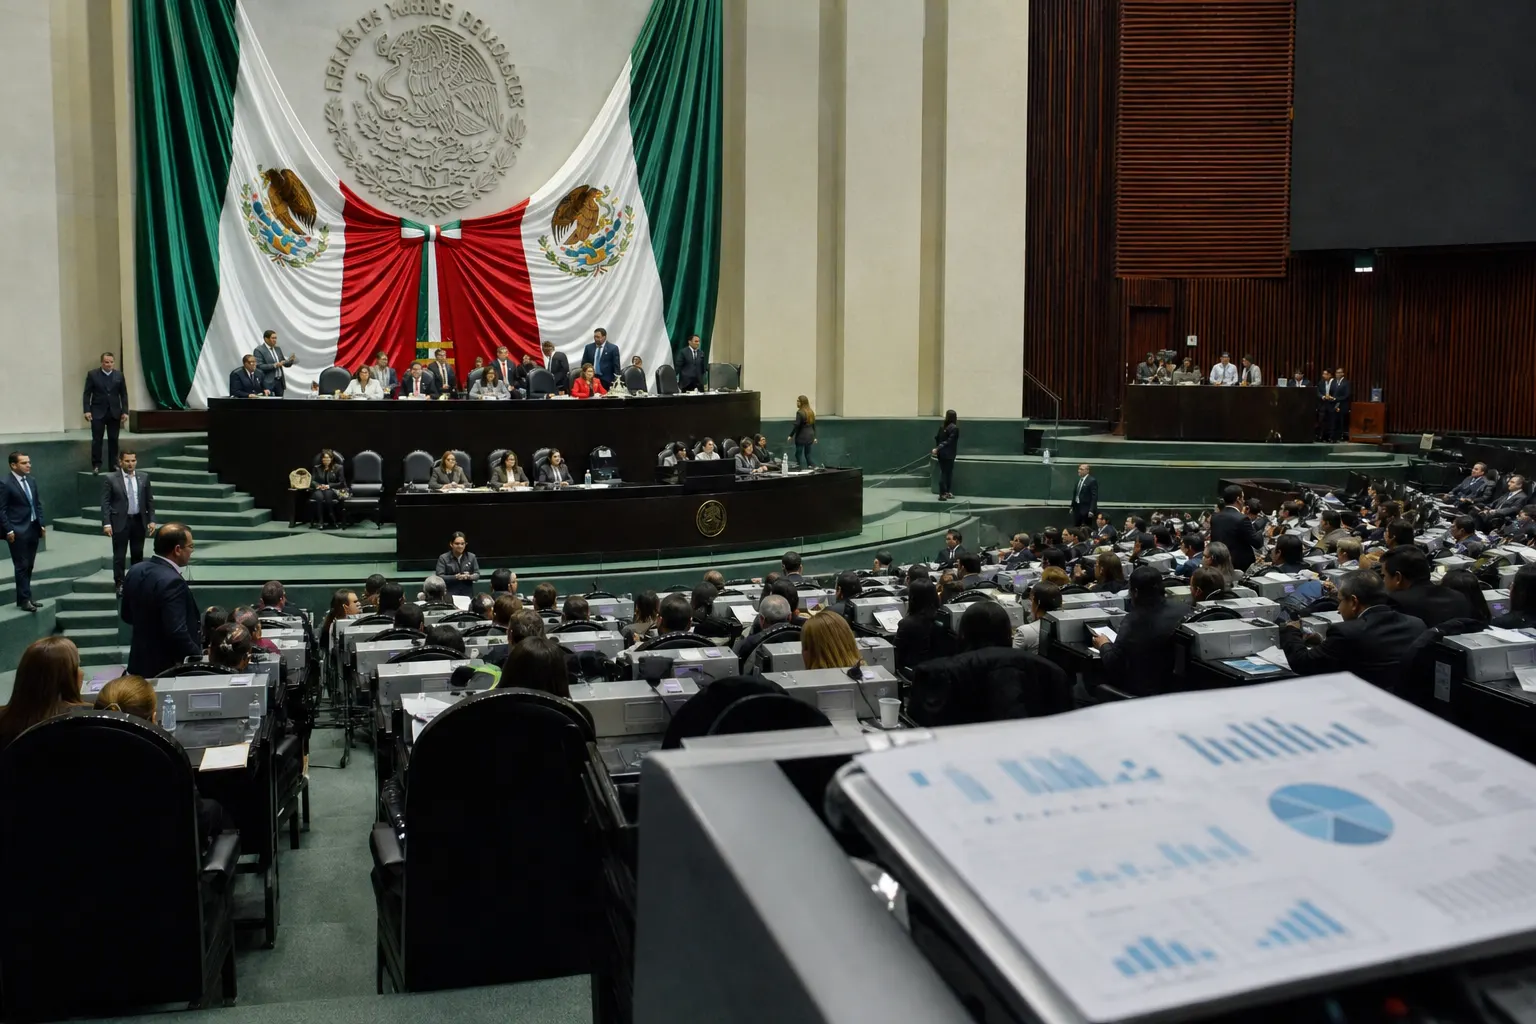
La Cámara de Diputados debe aprobar el Presupuesto de Egresos de la Federación 2027 a más tardar el 15 de noviembre.
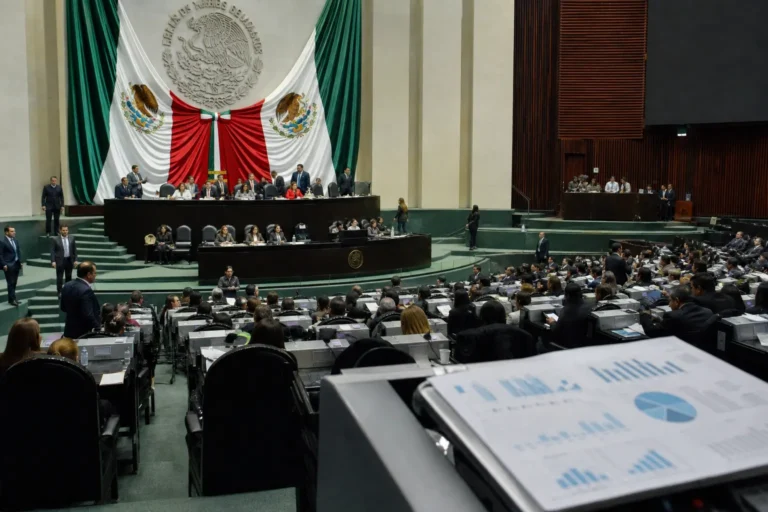
El Pleno de la Cámara de Diputados inicia este lunes 9 de noviembre de 2026 la discusión del Presupuesto de Egresos de la Federación (PEF) 2027, con un dictamen que plantea un gasto neto total de 10 billones 636 mil 488.1 millones de pesos. La Cámara tiene hasta el domingo 15 de noviembre para aprobarlo, de acuerdo con el plazo constitucional.
La cifra es el punto de partida, no el resultado final. El debate puede alterar la distribución entre dependencias, poderes, organismos autónomos, inversión y programas públicos. Por eso, el dato central de esta semana no será sólo cuánto dinero autoriza el Congreso, sino qué prioridades quedan protegidas, cuáles pierden margen y bajo qué reglas se resolverá la disputa.
Una bolsa amplia, pero con distintos grados de maniobra
El dictamen aprobado en lo general por la Comisión de Presupuesto y Cuenta Pública el 6 de noviembre contempla un aumento nominal de 442 mil 804.4 millones de pesos respecto al presupuesto de 2026. Dentro de la propuesta aparecen 1 billón 133 mil 613.2 millones para gasto de inversión y más de 1 billón 25 mil 400 millones para programas sociales.
También se prevén 3 billones 48 mil 223.2 millones de pesos de gasto federalizado, es decir, recursos que se transfieren a las entidades federativas y los municipios mediante participaciones, aportaciones, convenios y subsidios. La Secretaría de Hacienda identifica dentro de ese monto 1 billón 547 mil 607.9 millones para participaciones y 1 billón 231 mil 894.6 millones para aportaciones.
La composición importa porque no todos los pesos del presupuesto tienen la misma flexibilidad. Hacienda divide el gasto total en 7 billones 432 mil 529.7 millones de gasto programable y 3 billones 203 mil 958.4 millones de gasto no programable. El primero sostiene la operación de instituciones y políticas públicas; el segundo atiende obligaciones como deuda y participaciones, lo que reduce el espacio para mover recursos durante la negociación.
La propuesta también incorpora dos anexos transversales nuevos: uno de Movilidad y Seguridad Vial, con 175 mil 45.5 millones de pesos, y otro de Diversidad Sexual y de Género, con 43 mil 369.4 millones. Su inclusión muestra que el presupuesto no sólo distribuye dinero entre secretarías: también traduce prioridades políticas en categorías que deberán ser rastreadas durante la ejecución.
La comparación internacional ayuda a medir el peso de la fecha límite
México tiene una característica institucional relevante: la Constitución reserva a la Cámara de Diputados la facultad exclusiva de aprobar anualmente el Presupuesto de Egresos. El Senado participa en la discusión de los ingresos, pero no vota el decreto de egresos. El límite del 15 de noviembre obliga a que el proyecto avance dentro de una ventana parlamentaria definida y concentra en una sola cámara la decisión final sobre el gasto.
Chile ofrece un contraste regional útil. Su Ley de Presupuestos pasa por una Comisión Especial Mixta integrada por diputadas, diputados, senadoras y senadores, y después se revisa en ambas cámaras. La Dirección de Presupuestos señala que el Congreso tiene un plazo máximo de 60 días para despachar el proyecto; si no lo hace, entra en vigor la propuesta presentada originalmente por el Presidente. La similitud con México está en la existencia de un calendario constitucional estricto. La diferencia es decisiva: en Chile el incumplimiento no abre automáticamente una negociación indefinida, sino que activa una regla que favorece la continuidad del proyecto presidencial.
Estados Unidos muestra otro modelo. El Congreso tramita varias leyes de asignaciones para el año fiscal, que comienza el 1 de octubre, pero cuando no concluye a tiempo suele aprobar resoluciones temporales conocidas como continuing resolutions. Esas medidas permiten mantener parte del financiamiento durante semanas o meses, aunque pueden limitar nuevas iniciativas y generar incertidumbre para las agencias federales.
La comparación tiene límites. México no cuenta con un mecanismo equivalente a una resolución temporal general para prolongar automáticamente el presupuesto anterior, y su proceso no es bicameral para el gasto. Chile y Estados Unidos tampoco comparten el mismo calendario fiscal ni la misma distribución de competencias. Aun así, los tres casos muestran que la fecha límite no es un detalle administrativo: define quién absorbe el costo de no llegar a un acuerdo y qué alternativa queda disponible.
Qué puede cambiar en San Lázaro
La discusión se concentrará en las reservas y propuestas de modificación al dictamen. En términos prácticos, las reasignaciones suelen producirse al reducir o aumentar partidas específicas, no al modificar de manera libre el gasto total. Cada refuerzo necesita una fuente de financiamiento y, por tanto, puede implicar recortes en otro rubro o una justificación sobre la disponibilidad presupuestaria.
Entre los puntos de presión identificados durante el trámite están los recursos para organismos autónomos, el financiamiento del Poder Judicial y la inversión en infraestructura. La información difundida por el Canal del Congreso también registra señalamientos sobre una reducción en infraestructura y cuestionamientos al uso de deuda, mientras que legisladores oficialistas han defendido la continuidad de programas sociales y el fortalecimiento de áreas como IMSS-Bienestar.
Para leer el resultado con precisión conviene separar tres preguntas:
- Qué cambia en pesos: si una modificación es una ampliación relevante o sólo una redistribución marginal dentro del total.
- Quién absorbe el ajuste: si la reasignación afecta inversión, operación institucional, transferencias o programas con población beneficiaria identificable.
- Qué tan ejecutable es: si la dependencia o entidad cuenta con reglas, proyectos y capacidad operativa para ejercer el recurso durante 2027.
Esta última pregunta suele aparecer después de la votación. Un presupuesto puede anunciar más dinero para una prioridad y, sin embargo, enfrentar retrasos en reglas de operación, licitaciones, convenios o proyectos ejecutivos. Por eso, la aprobación legislativa será sólo el primer filtro.
El 15 de noviembre cierra la discusión, no el seguimiento
El calendario establece una secuencia clara: el Ejecutivo entregó el Paquete Económico el 8 de septiembre; la Cámara de Diputados debía aprobar la Ley de Ingresos a más tardar el 20 de octubre; el Senado tenía hasta el 31 de octubre para resolverla; y la Cámara debe aprobar el PEF antes del 15 de noviembre. Con la discusión del Pleno iniciada, el siguiente punto de atención serán las reservas, la votación de los artículos y la publicación del decreto.
Después vendrá una etapa menos visible, pero determinante. La ciudadanía y los gobiernos locales podrán comparar el decreto aprobado con el proyecto original de Hacienda, revisar los cambios por ramo y seguir los informes de avance durante el ejercicio. Para los estados, la referencia inmediata serán las participaciones, aportaciones y convenios; para las instituciones, el calendario de ministraciones; y para los programas sociales, sus reglas y metas de cobertura.
La experiencia de Chile recuerda que un plazo puede ordenar la negociación; el caso estadounidense muestra que la falta de acuerdos puede trasladarse a soluciones temporales y prolongar la incertidumbre. México llega a su propia fecha límite con una ruta distinta: una sola cámara debe cerrar el reparto del gasto federal para 2027. El desenlace permitirá evaluar no sólo qué bloque político impuso sus prioridades, sino si la distribución aprobada conserva capacidad para financiar servicios, inversión y transferencias sin convertir el presupuesto en una lista de promesas difíciles de ejecutar.
Fuentes consultadas
- Canal del Congreso, aprobación en comisión del PEF 2027.
- Secretaría de Hacienda y Crédito Público, Infografía del PPEF 2027.
- Secretaría de Hacienda y Crédito Público, Proyecto de Presupuesto de Egresos 2027.
- Cámara de Diputados, Constitución Política de los Estados Unidos Mexicanos, artículo 74.
- Dirección de Presupuestos de Chile, proceso legislativo de la Ley de Presupuestos.
- Congressional Research Service, The Appropriations Process: A Brief Overview.
- La Razón de México, inicio del debate en el Pleno.
About The Author